Transcash® Mastercard®

Captures d’écran
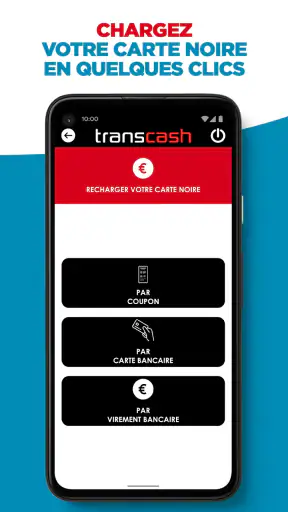
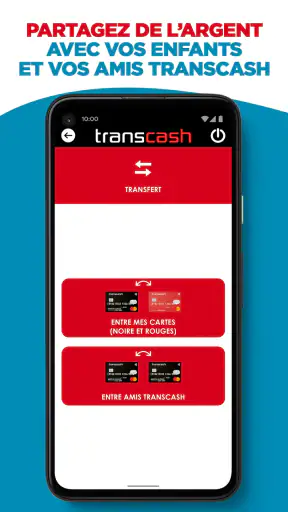
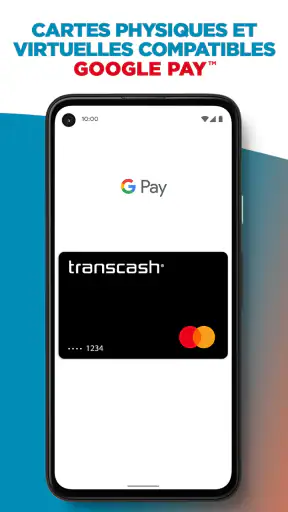
Détails
- Note
- 529.00 avis
- Version
- Varie selon l’appareil
- Développeur
- Transcash France
Analyse par Norviv
J’ai testé Transcash® Mastercard® comme une solution de paiement prépayée à utiliser au quotidien, notamment dans un contexte où plusieurs personnes doivent mieux séparer leurs dépenses. L’idée est simple : disposer d’une carte sans passer par un compte bancaire classique, puis suivre son budget depuis une application financière. Dans mon expérience, cette approche peut être rassurante pour maîtriser une somme déterminée, mais elle demande aussi de bien comprendre les limites d’une carte prépayée avant de remplacer ses habitudes bancaires.
L’application est proposée gratuitement par Transcash France et s’inscrit dans la catégorie Finance. Elle a été publiée le 19 juillet 2019, affiche une moyenne de 3,3 sur 5 auprès d’environ 1 700 évaluations, et dépasse 500 000 installations. Ces chiffres donnent une idée d’un service déjà connu, sans pour autant masquer une expérience qui peut varier selon les attentes. Je la vois surtout comme un outil de gestion et de séparation des dépenses, pas comme une banque mobile complète.
Une carte pratique quand les dépenses doivent rester séparées
Le cas d’usage le plus parlant est celui d’un foyer où l’argent doit être réparti avec méthode. Imaginons que je réserve une enveloppe pour les courses de la semaine, tandis qu’une autre personne du logement règle les transports ou les achats courants. Une carte prépayée peut alors éviter de mélanger ces dépenses avec le solde destiné au loyer, aux factures ou aux prélèvements habituels. L’application devient un point de consultation pour savoir où en est cette enveloppe.
Cette organisation peut aussi convenir à une personne qui souhaite donner un budget défini à un proche sans lui confier directement l’accès à son compte bancaire principal. Il faut toutefois rester précis sur ce que cela signifie : la carte sert à dépenser l’argent disponible sur son propre fonctionnement, elle ne crée pas automatiquement un espace familial partagé ni une gestion centralisée de plusieurs comptes. La coordination repose donc surtout sur les personnes qui l’utilisent et sur les règles qu’elles se fixent.
Dans la vie courante, je trouve cette séparation plus utile qu’un simple tableau de dépenses. Avec une carte dédiée aux achats alimentaires, par exemple, le solde visible devient une limite concrète. Si le budget de la semaine est presque épuisé, il est plus difficile de continuer à payer par réflexe avec l’argent prévu pour autre chose. Ce n’est pas une méthode magique, mais cette friction peut aider à rendre les arbitrages plus visibles.
Le principal intérêt est justement la maîtrise du montant disponible. Une carte prépayée ne donne pas la même sensation qu’une carte bancaire liée à un compte courant, où les dépenses peuvent parfois être suivies trop tard. Pour quelqu’un qui veut éviter de dépasser une enveloppe, cette contrainte est un avantage. Pour quelqu’un qui attend la souplesse habituelle d’une banque, elle peut vite devenir gênante.
Ce que je vérifie avant de la confier à un proche
Dans un usage partagé, je commencerais par définir clairement la destination de la carte : courses, sorties, dépenses d’un étudiant, achats ponctuels ou budget de voyage. Cette règle paraît élémentaire, mais elle évite les malentendus. Une carte utilisée par plusieurs personnes sans accord sur son objectif devient rapidement difficile à suivre, même si l’application affiche correctement les mouvements.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Je recommande aussi de ne pas confondre le fait de partager une carte avec le fait de partager les identifiants de l’application. Le premier peut correspondre à une organisation pratique ; le second touche à la confidentialité et au contrôle du compte. Chacun doit savoir qui peut consulter le solde, qui recharge la carte et qui vérifie les opérations. Transcash® Mastercard® ne remplace pas cette discussion entre les utilisateurs.
Autre point concret : je garderais une réserve séparée pour les dépenses importantes et je n’alimenterais la carte qu’avec la somme réellement nécessaire. Cette méthode limite les conséquences d’une erreur de manipulation ou d’un achat imprévu. Elle rend aussi le suivi plus lisible, car le solde correspond davantage au budget prévu qu’à une réserve générale difficile à interpréter.
Une mise en place qui demande des limites claires
Le démarrage ne devrait pas être traité comme une simple installation d’application. Avant de l’utiliser, je prendrais le temps d’identifier le titulaire, l’utilisateur réel de la carte et la personne chargée du suivi. Dans un foyer, ces rôles peuvent être réunis sur une seule personne, mais ils peuvent aussi être répartis. Les clarifier dès le départ évite de chercher après coup qui devait recharger ou contrôler une dépense.
Le fonctionnement prépayé impose également d’anticiper les moments où le solde risque d’être insuffisant. Une carte bancaire classique est souvent choisie pour sa continuité : le compte reçoit des revenus, les paiements et prélèvements s’enchaînent, et l’utilisateur gère l’ensemble au même endroit. Ici, je prévoirais plutôt les dépenses à l’avance. Pour un budget hebdomadaire, cela peut être simple ; pour des charges variables ou des paiements imprévus, c’est moins confortable.
Cette différence est importante pour les foyers. Si une personne pense que la carte fonctionnera comme une carte bancaire ordinaire, elle peut être surprise lorsqu’une dépense dépasse l’enveloppe disponible. Je présenterais donc le service comme une carte de budget, avec une somme volontairement limitée, et non comme le compte financier principal du ménage.
Je ferais également une distinction entre l’application et la carte physique ou le moyen de paiement associé. L’application sert à gérer et observer l’usage, mais l’expérience de paiement dépend toujours du contexte dans lequel la carte est acceptée et du montant réellement disponible. Cette distinction permet d’éviter une attente fréquente : croire qu’une interface de suivi suffit à garantir que chaque achat sera accepté.
Coordonner les dépenses sans transformer le foyer en service comptable
Pour que le système reste simple, j’utiliserais un rythme de vérification régulier plutôt qu’une surveillance permanente. Par exemple, une personne peut consulter le solde avant les grosses courses, tandis que l’autre signale immédiatement un achat exceptionnel. Ce type d’accord est plus réaliste qu’une tentative de contrôler chaque petite dépense.
Un détail utile consiste à décider à l’avance ce qui est considéré comme une dépense commune. Les produits d’entretien, les repas pris à l’extérieur ou les achats pour un enfant ne sont pas toujours interprétés de la même façon par tous les membres d’un foyer. Une carte dédiée n’élimine pas ces discussions ; elle les rend simplement plus faciles à rattacher à une enveloppe précise.
Je conseille aussi de conserver une trace personnelle des recharges et des achats importants, surtout lorsque plusieurs personnes se relaient. Même avec un historique consultable dans l’application, une courte note indiquant l’objectif de la somme peut éviter une confusion quelques jours plus tard. C’est une astuce peu visible dans la présentation d’une carte, mais elle améliore réellement la coordination.
Le compromis est clair : plus la carte est utilisée par plusieurs personnes, plus il faut établir de règles en dehors de l’application. Si vous cherchez une solution où chaque membre du foyer possède un profil distinct, des autorisations détaillées et une vision consolidée, une offre bancaire familiale spécialisée sera probablement plus adaptée. Transcash France propose ici un outil de budget, pas nécessairement un tableau de bord familial complet.
Âge, confiance et responsabilité d’utilisation
La classification PEGI 3 indique une accessibilité très large du point de vue de l’âge du contenu. Cela ne signifie pas qu’un enfant peut gérer librement un produit financier sans accompagnement. Dans un contexte familial, la question essentielle n’est pas seulement l’âge affiché, mais la compréhension du budget, la capacité à protéger la carte et l’accord de l’adulte responsable.
Pour un adolescent, je verrais l’intérêt d’une enveloppe limitée destinée à des dépenses définies, à condition que les règles soient expliquées avant la première utilisation. Il faut savoir combien est disponible, quelles dépenses sont autorisées, quoi faire en cas de carte égarée et qui contacter pour résoudre un problème. L’application peut aider à rendre le solde concret, mais elle ne remplace ni l’éducation financière ni la confiance entre l’adulte et le jeune utilisateur.
Dans un couple ou une colocation, la confiance prend une autre forme. La personne qui recharge doit accepter que l’autre utilise la somme selon l’accord prévu, tandis que l’utilisateur doit signaler les achats qui sortent du cadre. Une carte prépayée peut réduire le risque de dépasser un budget, mais elle ne règle pas les désaccords sur la manière de dépenser.
Je serais prudent avec le partage d’un même accès numérique. Même lorsque l’objectif est pratique, les identifiants peuvent donner une visibilité plus large que nécessaire. Il vaut mieux décider qui consulte les informations et comment les autres reçoivent les éléments utiles. Cette séparation entre accès, responsabilité et utilisation est particulièrement importante dans un foyer où les téléphones ne sont pas toujours personnels.
Ce que l’application apporte face aux solutions habituelles
Par rapport à une carte bancaire traditionnelle, Transcash® Mastercard® me paraît plus intéressante lorsque la priorité est de limiter une enveloppe. Une banque classique reste généralement meilleure pour recevoir un salaire, organiser des prélèvements, gérer une épargne et centraliser toutes les opérations. Je choisirais donc la solution prépayée pour un objectif précis, plutôt que pour remplacer toute mon infrastructure financière.
Face à une application de budget sans carte dédiée, l’avantage est plus concret : la limite n’est pas seulement inscrite dans un tableau. Elle correspond à une somme affectée au paiement. En revanche, une application de suivi budgétaire peut offrir une vision plus large de plusieurs comptes et catégories. Si votre problème principal est de comprendre l’ensemble de vos finances, une telle application sera probablement plus complète.
Par rapport à l’argent liquide, la carte apporte un suivi plus pratique et évite de transporter une enveloppe physique. Le liquide reste toutefois très intuitif pour apprendre à ne pas dépasser une somme. Pour un enfant ou une personne qui débute avec un budget limité, le choix dépendra donc de la capacité à utiliser correctement une carte et à consulter les informations disponibles.
Je la placerais aussi entre la carte bancaire classique et les solutions de paiement ponctuelles. Elle convient à une enveloppe récurrente ou à un usage organisé, mais je ne la choisirais pas par défaut pour toutes les dépenses du foyer. Son intérêt augmente quand l’objectif est clairement défini ; il diminue quand on attend une grande polyvalence.
Les limites que je garderais en tête
La première limite est psychologique : une carte prépayée peut donner une impression de sécurité, mais elle demande tout de même de vérifier régulièrement les opérations et le solde. Un budget maîtrisé sur le papier peut être dépassé par plusieurs petits achats. L’outil aide à cadrer les dépenses, mais il ne décide pas à votre place ce qui est prioritaire.
La deuxième concerne la coordination. Dans un usage à plusieurs, l’absence d’une règle claire sur les recharges, les achats exceptionnels et la consultation des informations peut créer plus de confusion qu’un compte bancaire unique. Je ne conseillerais pas de l’adopter dans un foyer où personne ne veut prendre la responsabilité du suivi.
La troisième est liée aux attentes. Si vous avez besoin d’une solution bancaire complète, d’une gestion approfondie de plusieurs produits financiers ou d’un fonctionnement entièrement automatisé, cette application risque de sembler trop limitée. Son positionnement est plus ciblé : contrôler un budget au moyen d’une carte sans dépendre d’un compte bancaire classique.
Enfin, le score moyen de 3,3 montre que l’expérience n’est pas unanimement convaincante. Je ne le prends pas comme une condamnation, car les difficultés peuvent dépendre du profil de l’utilisateur et du contexte de paiement, mais cela m’incite à recommander une mise en place progressive. Commencez avec une petite enveloppe et un usage simple avant d’en faire un élément central de votre organisation.
Mon verdict pour un usage domestique
Après l’avoir envisagée comme outil de budget partagé, je trouve Transcash® Mastercard® pertinente pour les personnes qui veulent isoler une somme et éviter de puiser directement dans leur compte principal. Elle peut servir à gérer les courses, une allocation de dépenses, un budget de déplacement ou une enveloppe confiée à un proche. La gratuité de l’application facilite l’essai, tandis que son classement en Finance et son audience de plus de 500 000 installations montrent qu’elle s’adresse à un public réel et varié.
Je la recommanderais à un foyer capable de fixer des règles simples : qui utilise la carte, qui recharge, qui vérifie les opérations et quelles dépenses sont concernées. Je la déconseillerais à quelqu’un qui cherche une banque complète ou à une famille qui attend des contrôles détaillés intégrés pour chaque utilisateur. Dans ces situations, une banque mobile plus complète ou une solution familiale dédiée sera plus cohérente.
Mon conseil final est de l’utiliser comme une enveloppe spécialisée, pas comme une promesse de simplicité absolue. Définissez un objectif, limitez la somme engagée, vérifiez les mouvements et ne partagez pas les accès sans réfléchir. Dans ce cadre, Transcash France propose un outil concret pour rendre un budget visible et mieux coordonner certaines dépenses. Son efficacité dépend moins d’une utilisation intensive que de la discipline et de la confiance qui entourent la carte.
Foire aux questions
01Qu’est-ce que Transcash® Mastercard® et à quoi sert-elle ?
Transcash® Mastercard® est une solution de paiement prépayée qui permet de régler des achats en magasin ou en ligne, sans utiliser directement un compte bancaire classique. Après activation et chargement, la carte peut être utilisée partout où Mastercard est acceptée, dans la limite du solde disponible. Elle peut également convenir pour maîtriser son budget ou effectuer certains paiements à distance.
02Comment fonctionne le téléchargement et l’utilisation de l’application Transcash® ?
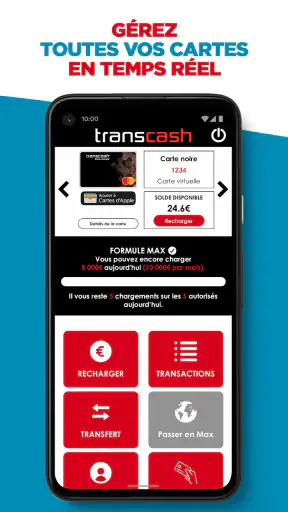
L’application Transcash® permet généralement de consulter le solde, suivre les opérations, gérer la carte et accéder aux informations liées au compte. Après téléchargement, l’utilisateur doit créer ou associer son espace personnel, puis suivre les étapes de vérification demandées. Une connexion Internet est nécessaire pour actualiser les données, et certaines fonctions peuvent dépendre du niveau de vérification du compte.
03Quels sont les frais associés à Transcash® Mastercard® ?
Les frais peuvent varier selon le type de carte, le mode de chargement, les retraits, les virements ou certaines opérations particulières. Avant d’utiliser le service, il est important de consulter la grille tarifaire officielle et les conditions applicables à votre formule. Le coût d’achat de la carte et les frais de recharge ne sont pas nécessairement les seuls frais à prendre en compte.
04Transcash® Mastercard® est-elle sûre pour les achats en ligne ?
Transcash® Mastercard® intègre des mécanismes de sécurité destinés à protéger les paiements et l’accès au compte, mais aucune solution ne supprime totalement les risques. Il est recommandé de ne jamais communiquer son code secret, ses identifiants ou les codes reçus par SMS. En cas de message suspect, de perte ou d’opération inconnue, bloquez rapidement la carte et contactez le service client officiel.
05Quelles sont les limites et les conditions à connaître avant de télécharger Transcash® ?
L’utilisation de Transcash® Mastercard® peut être soumise à des plafonds de solde, de recharge, de retrait ou de paiement, ainsi qu’à des procédures d’identification. Certaines fonctionnalités peuvent donc ne pas être accessibles immédiatement ou nécessiter la transmission de justificatifs. Vérifiez également la compatibilité de l’application avec votre version d’Android ou d’iOS et téléchargez-la uniquement depuis une boutique officielle.


